深度 | 华为昇腾50%对英伟达8%:这不是国产替代的胜利,是市场裂成了两半
华为轮值董事长徐直军在华为全联接大会上说,昇腾在中国市场份额已达约 50%,英伟达约 8%。对照 2022 年英伟达独占 95%、昇腾不足 3%——四年,近乎镜像的逆转。
但这条新闻的正确读法,不是「华为赢了」。更深的事实是:中国市场裂成了两半。50% 和 8% 不是谁取代谁,是谁守住了哪块地。
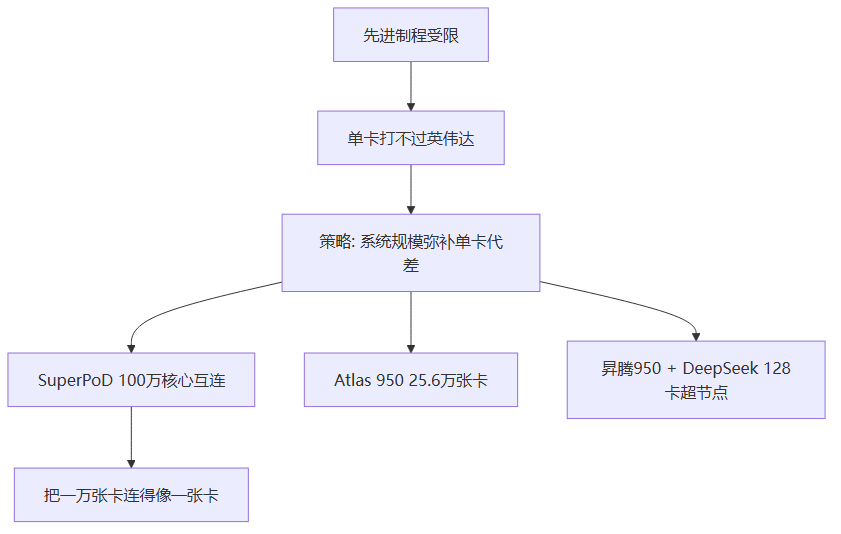
上图:单卡代差用系统规模摊薄——这是华为份额逆转的技术路径。
逆转是怎么发生的
华为的路径很清晰:先进制程受限,就用系统规模补。
SuperPoD 架构用自研 Peerium 片间互联加灵衢总线,最高 100 万处理器核心对等互连;Atlas 950 SuperPoD 部署测试约 25.6 万张计算卡,目标支撑 10 万亿到 40 万亿参数大模型;昇腾 950 与 DeepSeek 共同推进 128 卡超节点方案。
这套打法的逻辑是:单卡打不过,就把一万张卡连得像一张卡。英伟达的护城河是单卡最强加 NVLink 把卡连起来,华为打的是后半段——用互联和超节点,把单卡代差摊薄成系统级可用。
最关键的细节:产能不足所以不出口
徐直军说了一句很重要的话:华为产能不足以满足国内需求,因此限制海外销售。华为 AI 芯片营收预计 2026 年达约 120 亿美元,较 2025 年 75 亿增长超 60%。
「限制海外销售是因为产能不足」这句话的含金量,远超 50% 这个数字。它说明华为的 50% 份额不是打下来的,是被产能封顶的。如果产能管够,它的份额可能远不止 50%。
这也解释了另一条看似矛盾的新闻:腾讯、字节、阿里仍在海外抢算力。不是因为不爱国产芯片,是因为国产芯片的产能不够分。
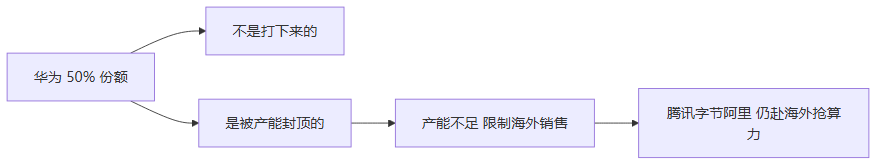
上图:50% 是被产能封顶的结果,不是需求的天花板——这解释了为什么中国大厂还在海外抢算力。
市场的真实形态:出货量 vs 前沿训练
市场裂成两半,具体是这样切的:华为主导国内出货量——推理、中小规模训练、政企采购;英伟达保留前沿训练能力——华为芯片在训练前沿规模模型上仍落后于英伟达最先进产品。
这个分野很重要。它说明国产替代不是全面替代,是分层替代:先把量大、对单卡性能没那么敏感的推理市场吃下来,前沿训练这块硬骨头还留给英伟达。
50% 对 8% 这个对比之所以震撼,是因为它把出货量份额和技术领先度混在一起看了。拆开看,华为赢的是出货量,英伟达守的是技术制高点。
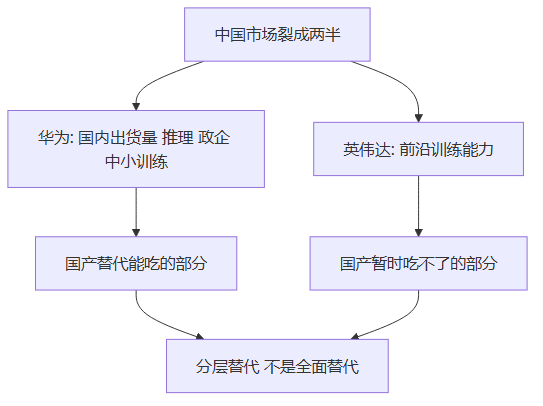
上图:不是全面替代,是分层替代——先吃推理,前沿训练还留给英伟达。
我的判断
50% 对 8% 不是终局,是分层替代的中场。我判断,这个数字最容易被误读成国产芯片全面崛起了。但拆开看,华为吃下的是国产替代能吃的部分,推理、政企、中小训练,英伟达守住的是国产暂时吃不了的部分,前沿训练。真正的胜负,要等华为的单卡性能追到能训练前沿模型的那一天才算分晓。现在只是中场。
产能不足所以不出口,是这条新闻里最有分量的一句话。我原以为华为 50% 是打赢了英伟达,结果徐直军自己说产能不够分。这说明国产替代的真实瓶颈不在需求、不在技术、在产能——而产能的根子又回到先进制程和 HBM。我判断,华为昇腾的下一场硬仗,不是抢份额,是扩产能。
最该盯的是系统级补偿这条路的天花板。华为用超节点和互联把一万张卡连成一张,这条路在推理和中小训练上很有效。但它有个天花板:当模型规模继续涨、单卡内存和带宽继续成为瓶颈时,靠连更多卡来弥补单卡弱的边际收益会递减。我判断,系统规模弥补单卡代差能带华为走到 50% 甚至更高,但要突破前沿训练那道墙,最终还是得回到单卡本身的突破——制程和 HBM。
一句话:华为昇腾 50% 对英伟达 8%,不是国产替代的胜利,是市场分层替代的中场;华为赢的是出货量,英伟达守的是技术制高点——而华为真正的瓶颈不是份额,是产能不足所以不出口背后的产能。
每日更新。
鲲鹏昇腾开发者社区是面向全社会开放的“联接全球计算开发者,聚合华为+生态”的社区,内容涵盖鲲鹏、昇腾资源,帮助开发者快速获取所需的知识、经验、软件、工具、算力,支撑开发者易学、好用、成功,成为核心开发者。
更多推荐
 7
 0
- 0


 已为社区贡献5条内容

所有评论(0)