
HBM现货市场彻底疯了!1颗HBM4现货2.4万,华为昇腾卡涨5万,三大厂70%产能已锁到2031年
一颗 36GB 的 HBM3E,签了长约的大客户拿货价是 365 到 510 美元;没签到长约的中小客户去现货市场抢,要付 2100 美元。中间差了将近 5 倍,更夸张的是还没正式量产的 16 层 HBM4,现货报价已经拍到 3500 美元一颗,约合 2.4 万元人民币。
参考价格表: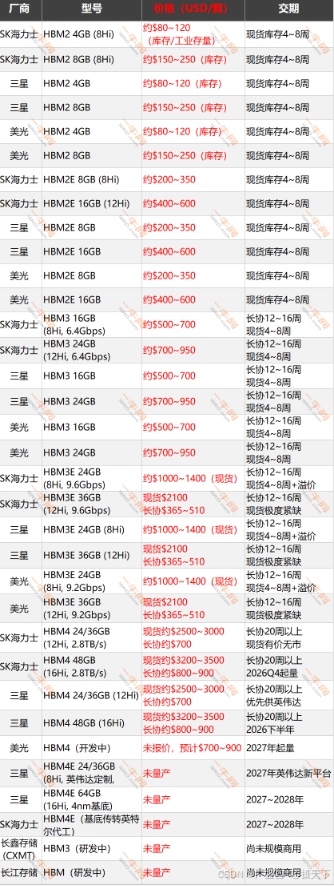
为什么会这样?
直接原因是产能被锁死了。9 月中旬韩媒曝出,三星已经把 2031 年前约 70% 的存储产能签给了英伟达、微软、谷歌这些长约客户(LTA)。SK 海力士的情况类似,大部分 HBM3E 和 HBM4 产能早在一两年前就被 AI 大厂以多年期合同锁定。留给现货市场的,只剩那 30% 不到的散单配额。
更深层的原因是 HBM 太 "吃" 晶圆了。业界口径是生产一片 HBM4 占用的 DRAM 晶圆产能,大约相当于生产三片普通 DDR5。在 AI 算力需求不见顶的背景下,三大原厂把有限的晶圆产能优先切给 HBM 和服务器 DRAM,消费级和手机存储反而被牺牲 —— 这也是为什么 PC DRAM 这轮涨价比手机 DRAM 猛得多。
传导到国产芯片是什么效果?
华为已经把即将推出的昇腾 950DT 加速卡指示价上调到 25 万元人民币以上,比两个月前的报价高了 20% 到 50%,原因就是 HBM 成本暴涨。
寒武纪等国产 AI 芯片厂商也在跟涨。对国内做 AI 服务器板卡、做推理盒子的集成商来说,这意味着下半年 BOM 成本不是温和上涨,而是跳涨。
几个值得关注的信号:
第一,三星 HBM 份额从 2025 年 Q2 的 15% 回升到 2026 年 Q2 的 33%,正在追 SK 海力士,但它反过来要求英伟达把 HBM4E 从 12 层 / 16 层砍到 8 层 —— 技术路线在向良率和交付妥协。
第二,SK 海力士被曝考虑把 HBM4E 的基底芯片交给英特尔代工,台积电在 HBM 代工环节第一次被撬。
第三,国内长鑫存储 HBM3 仍在研发中,尚未规模商用,这一轮涨价潮里国产 HBM 短期还接不上力。
对元器件渠道商和方案商来说,现在的关键不是预测价格什么时候见顶,而是搞清楚自己手里的 HBM 是长配额还是现货配额,这两个价格体系,已经不是一个市场了。

鲲鹏昇腾开发者社区是面向全社会开放的“联接全球计算开发者,聚合华为+生态”的社区,内容涵盖鲲鹏、昇腾资源,帮助开发者快速获取所需的知识、经验、软件、工具、算力,支撑开发者易学、好用、成功,成为核心开发者。
更多推荐
 0
 0
- 0


 已为社区贡献1条内容

所有评论(0)