
Pandas DataFrame 布尔判断异常与 Backtrader 回测排查复盘
Pandas DataFrame 布尔判断异常与 Backtrader 回测排查复盘
主题:Pandas / Backtrader / pywebview / MT5 数据流排查
这次问题表面上是一个很常见的 Pandas 异常:
The truth value of a DataFrame is ambiguous.
Use a.empty, a.bool(), a.item(), a.any() or a.all().
但真正排查下来,问题并不在 Backtrader 的分析器,而是在 pywebview 业务代码中直接对 DataFrame 做了真假判断。同时,排查过程中还暴露出两个容易忽略的问题:Backtrader 数据排序方向,以及 EMA 策略为什么没有产生交易。
最终结论:
真正触发异常的是 if mt5_result:。因为 mt5_result 是 Pandas DataFrame,不能直接放进 if 中判断真假。
一、整体程序结构
整个程序可以抽象为下面这条链路:
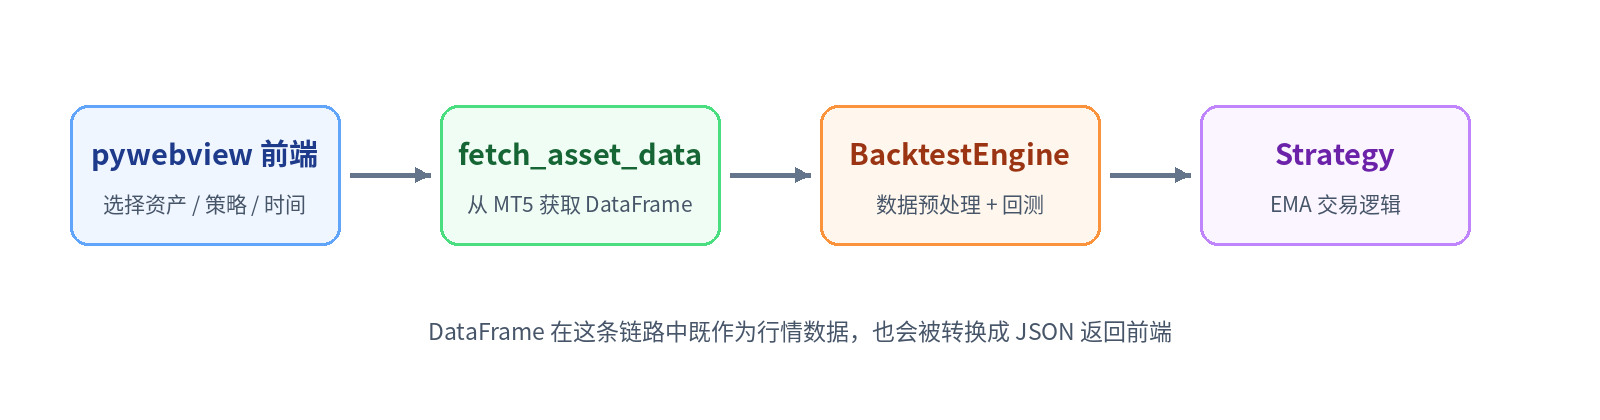
图 1:程序数据流
二、最初看到的异常
程序打印如下:
初始资金: 100000.00
夏普比率: 无结果
最大回撤: 0.0
最终资金: 100000.00
数据处理异常: The truth value of a DataFrame is ambiguous.
因为异常发生在回测日志输出之后,所以一开始很容易把问题怀疑到:
- SharpeRatio 返回
None - DrawDown 分析器返回空结果
- Backtrader 内部对 DataFrame 做了布尔判断
但从执行顺序看,回测已经正常结束,因此更应该检查回测之后的业务代码。
三、真正的问题:DataFrame 不能直接写进 if
pywebview 的提交函数中存在这一段:
mt5_result = fetch_asset_data(asset, start_time, end_time)

playStager(mt5_result, strategy)

if mt5_result:
    self._data = mt5_result.to_json(
        orient='records',
        date_format='yyyy-MM-dd'
    )
fetch_asset_data() 返回的是 Pandas DataFrame,因此:
if mt5_result:
实际上相当于:
if DataFrame对象:
Pandas 不允许这样判断,因为一个 DataFrame 里面可能有成百上千个元素,Pandas 不知道你到底想表达哪种含义:
| 你可能真正想判断的内容 | 正确写法 |
|---|---|
| DataFrame 是否为空 | df.empty |
| DataFrame 是否非空 | not df.empty |
| 是否存在任意 True | df.any().any() |
| 是否全部为 True | df.all().all() |
| Series 是否存在任意 True | series.any() |
正确修改
import pandas as pd

if isinstance(mt5_result, pd.DataFrame) and not mt5_result.empty:
    self._data = mt5_result.to_json(
        orient='records',
        date_format='yyyy-MM-dd'
    )

    return {
        'status': 'success',
        'data': self._data,
        'message': f'成功获取 {asset} 共 {len(mt5_result)} 条记录'
    }
else:
    self._data = {}
    return {
        'status': 'error',
        'message': 'MT5 返回为空'
    }
这一修改直接解决了本次 DataFrame ambiguous 异常。
四、为什么 Pandas 不允许直接判断 DataFrame?
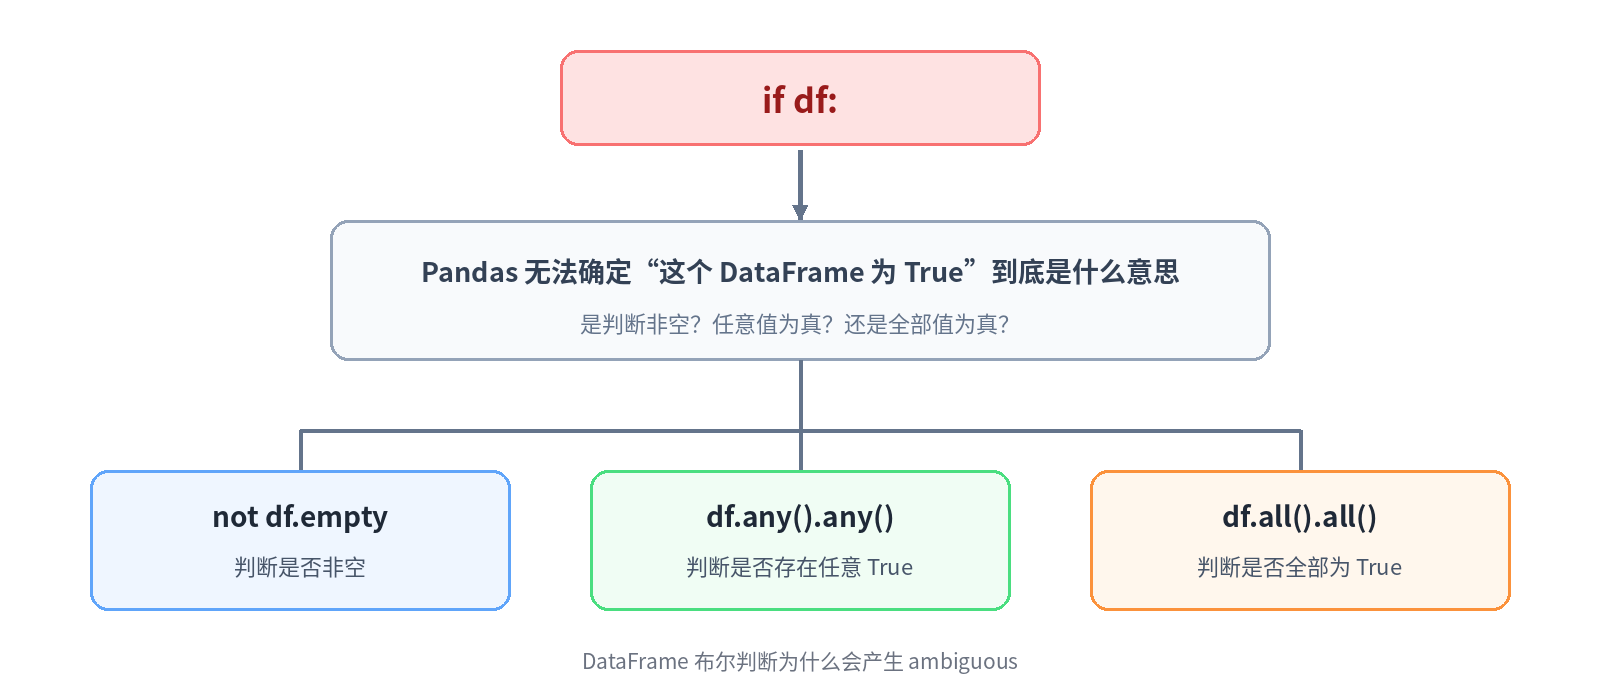
图 2:DataFrame 布尔值为什么是“ambiguous”
五、第二个问题:Backtrader 数据排序方向
回测代码中还有一处值得修正:
data = self.data.sort_index(ascending=False)
注释写的是“确保时间升序排列”,但 ascending=False 实际是降序。
而且当前 DataFrame 在 _preprocess_data() 中又执行了:
data = data.set_index('datetime').sort_index()
return data.reset_index()
重置索引后,索引只是普通的 0、1、2……。此时再对索引排序,并不能表达“按时间排序”的意图。
更可靠的写法
data = self.data.sort_values(
    by='datetime',
    ascending=True
).reset_index(drop=True)
Backtrader 使用时间序列时,通常应该按时间从旧到新排列。行情顺序错误可能导致指标计算、信号顺序和回测结果异常。
六、第三个问题:为什么回测没有产生交易?
回测输出:
初始资金: 100000.00
最终资金: 100000.00
夏普比率: 无结果
最大回撤: 0.0
这意味着至少在这次回测中,没有形成有效收益曲线。结合策略代码:
if not self.position:
    if self.fast_ema > self.slow_ema:
        self.order = self.buy()
else:
    if self.fast_ema < self.slow_ema:
        self.order = self.sell()
策略逻辑本质上是一个双 EMA 趋势策略:
- 快速 EMA:10 周期
- 慢速 EMA:30 周期
- 无持仓时,快线高于慢线 → 买入
- 有持仓时,快线低于慢线 → 卖出
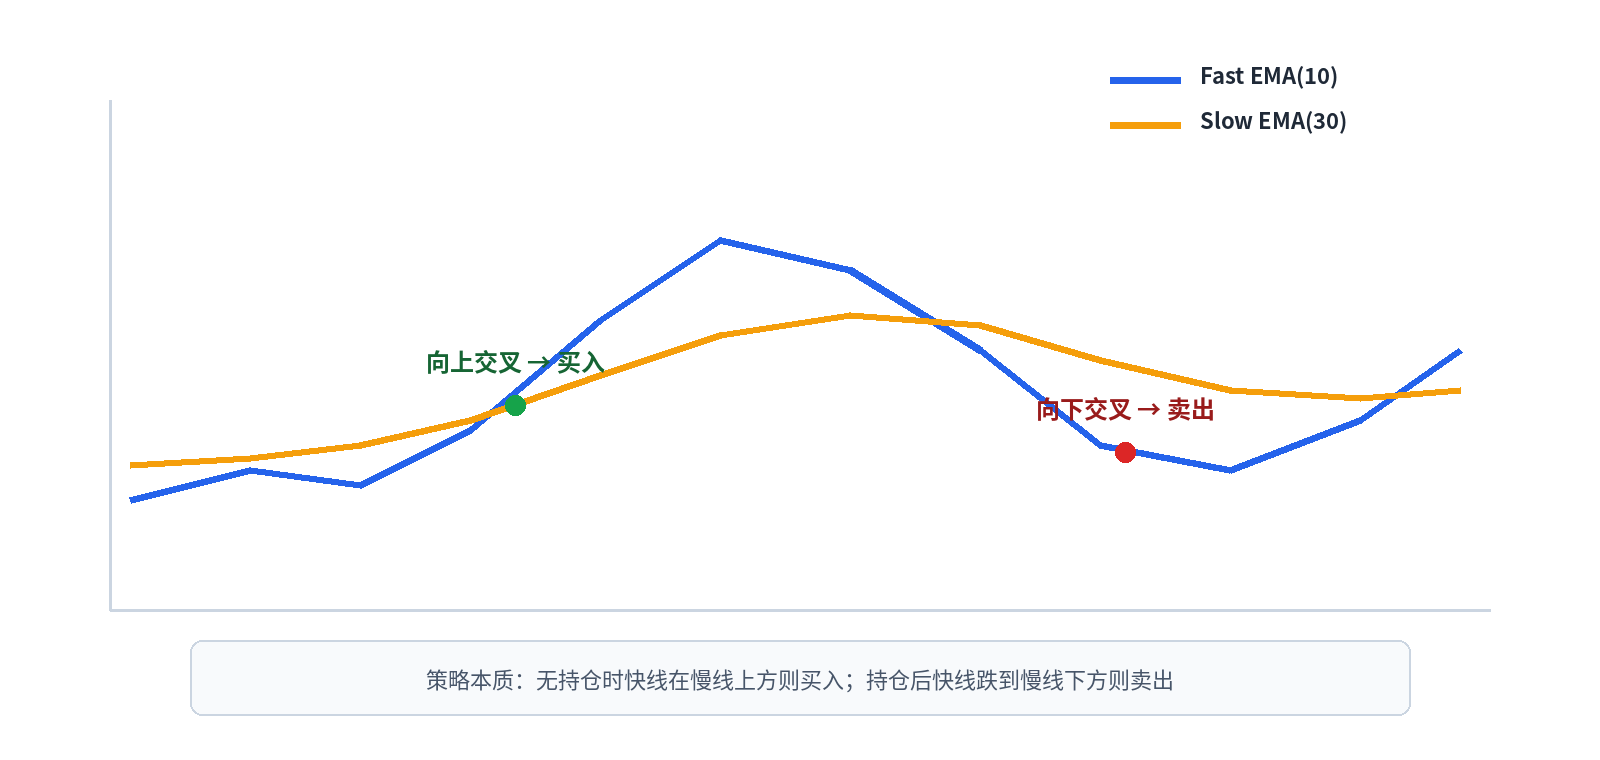
图 3:双 EMA 策略的基本思路
七、策略当前还有一个容易误解的细节
代码写的是:
if self.fast_ema > self.slow_ema:
这表示“快线当前高于慢线”,严格来说并不是真正检测上穿瞬间。
如果想检测黄金交叉 / 死亡交叉,更标准的方式是使用:
self.crossover = bt.indicators.CrossOver(
    self.fast_ema,
    self.slow_ema
)

def next(self):
    if not self.position:
        if self.crossover > 0:
            self.buy()
    else:
        if self.crossover < 0:
            self.sell()
区别是:
| 写法 | 含义 |
|---|---|
fast_ema > slow_ema | 快线当前处于慢线上方 |
CrossOver > 0 | 刚刚发生向上交叉 |
CrossOver < 0 | 刚刚发生向下交叉 |
八、MT5 回调逻辑的作用
策略中还有一段:
if hasattr(self, '_mt5_callback'):
    self._mt5_callback(
        symbol=self.data._name,
        order_type=bt.Order.Buy,
        volume=0.1
    )
它的作用是:
- Backtrader 产生交易信号
- 如果策略对象挂载了
_mt5_callback - 则把该信号转发给 MT5 执行层
- 同时 Backtrader 自己仍执行
self.buy()或self.sell()
如果后续真的连接实盘 MT5,需要特别注意:回测下单和真实下单是两套状态。必须处理订单失败、滑点、成交价不同、重复信号、网络延迟和仓位同步问题。
九、推荐的 handle_form_submit 修改版本
def handle_form_submit(self, asset, strategy, start_time, end_time):
    print(
        f'收到参数:资产={asset}, 策略={strategy}, '
        f'开始时间={start_time}, 结束时间={end_time}'
    )

    webview.windows[0].set_title(
        f"{asset} - {strategy} ({start_time}至{end_time})"
    )

    try:
        if len(start_time) == 10:
            start_time += " 00:00:00"

        if len(end_time) == 10:
            end_time += " 23:59:59"

        mt5_result = fetch_asset_data(
            asset,
            start_time,
            end_time
        )

        if not isinstance(mt5_result, pd.DataFrame):
            return {
                'status': 'error',
                'message': 'MT5 返回结果不是 DataFrame'
            }

        if mt5_result.empty:
            self._data = {}
            return {
                'status': 'error',
                'message': 'MT5 返回空数据'
            }

        # 先运行回测
        playStager(mt5_result, strategy)

        # 再转 JSON 给前端
        self._data = mt5_result.to_json(
            orient='records',
            date_format='iso'
        )

        return {
            'status': 'success',
            'data': self._data,
            'message': f'成功获取 {asset} 共 {len(mt5_result)} 条记录'
        }

    except Exception as e:
        print(f'数据处理异常: {str(e)}')
        self._data = {}

        return {
            'status': 'error',
            'message': f'数据处理异常: {str(e)}'
        }
十、推荐的 run_backtest 数据处理方式
def run_backtest(self):

    data = self.data.copy()

    # 统一成交量字段
    data = data.rename(
        columns={'tick_volume': 'volume'}
    )

    # 按时间升序
    data = data.sort_values(
        by='datetime',
        ascending=True
    ).reset_index(drop=True)

    print(f"datafeed 数据:\n{data}")

    bt_data = bt.feeds.PandasData(
        dataname=data,
        datetime=0,
        open=1,
        high=2,
        low=3,
        close=4,
        volume=5,
        openinterest=-1
    )

    self.cerebro.adddata(bt_data)

    strategy_class = getattr(
        self.strategy_module,
        'Strategy',
        None
    )

    if strategy_class is None:
        raise AttributeError(
            "策略模块中未找到 Strategy 类"
        )

    self.cerebro.addstrategy(strategy_class)

    self.cerebro.broker.setcash(
        self.initial_cash
    )

    self.cerebro.broker.setcommission(
        commission=self.commission
    )

    self.cerebro.addanalyzer(
        bt.analyzers.SharpeRatio,
        _name='sharpe'
    )

    self.cerebro.addanalyzer(
        bt.analyzers.DrawDown,
        _name='drawdown'
    )

    print(
        '初始资金: %.2f'
        % self.cerebro.broker.getvalue()
    )

    results = self.cerebro.run()
    strat = results[0]

    sharpe_data = (
        strat.analyzers.sharpe.get_analysis()
    )

    sharpe_ratio = sharpe_data.get(
        'sharperatio'
    )

    drawdown_data = (
        strat.analyzers.drawdown.get_analysis()
    )

    max_dd = (
        drawdown_data
        .get('max', {})
        .get('drawdown')
    )

    print(
        '夏普比率:',
        sharpe_ratio
        if sharpe_ratio is not None
        else '无结果'
    )

    print(
        '最大回撤:',
        max_dd
        if max_dd is not None
        else '无结果'
    )

    print(
        '最终资金: %.2f'
        % self.cerebro.broker.getvalue()
    )
十一、调试时建议增加的日志
如果再次出现“没有交易”的情况,可以直接在策略里打印每根 K 线的指标:
def next(self):

    dt = self.datas[0].datetime.datetime(0)

    print(
        dt,
        'close=', self.data.close[0],
        'fast=', self.fast_ema[0],
        'slow=', self.slow_ema[0],
        'position=', self.position.size
    )

    if not self.position:
        if self.fast_ema[0] > self.slow_ema[0]:
            print('>>> 触发买入')
            self.order = self.buy()

    else:
        if self.fast_ema[0] < self.slow_ema[0]:
            print('>>> 触发卖出')
            self.order = self.sell()
这样可以快速判断问题到底发生在:
- 行情数据没有进入策略
- EMA 没有正常计算
- 交易条件没有触发
- 订单提交了但没有成交
十二、这次排查最值得记住的几个点
| 问题 | 结论 |
|---|---|
| DataFrame ambiguous | 不要写 if df:,检查空数据用 df.empty |
| 异常出现在回测结束后 | 优先检查回测后的业务逻辑,而不是分析器 |
| Backtrader 时间顺序 | 行情建议按时间从旧到新排列 |
ascending=False | 这是降序,不是升序 |
| SharpeRatio 为 None | 通常说明收益样本不足、没有有效波动或没有交易 |
| 最终资金不变 | 优先检查策略是否真的产生并完成订单 |
fast > slow | 表示当前处于多头排列,不等于“刚刚发生上穿” |
| 真正检测交叉 | 建议使用 bt.indicators.CrossOver |
十三、最终流程图
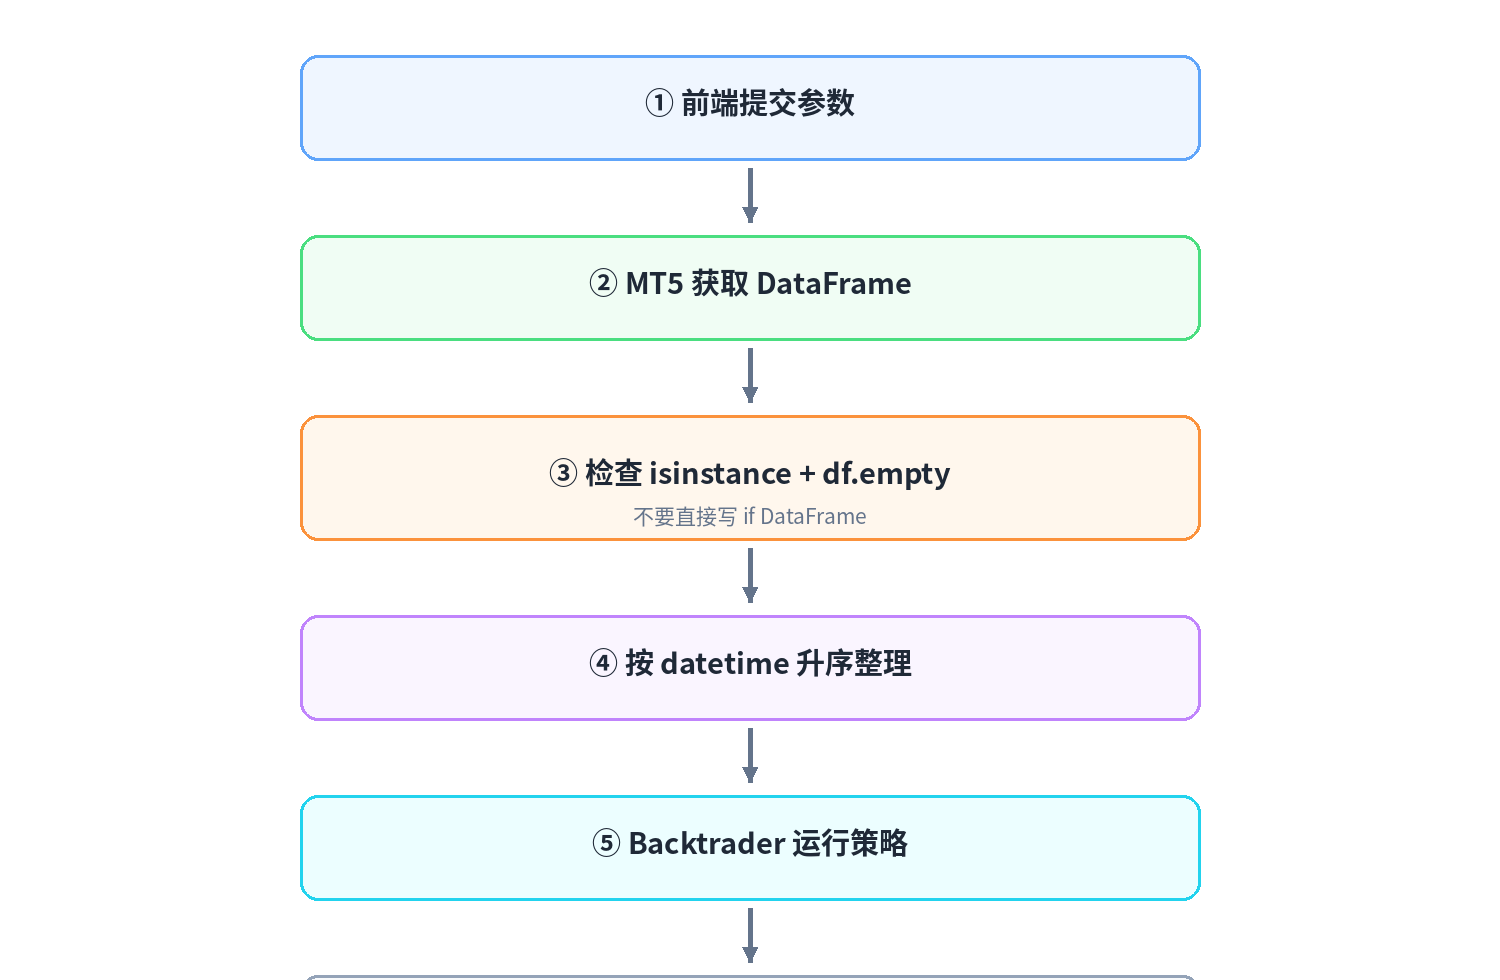
图 4:修复后的完整执行流程
十四、结语
这次问题的难点并不是异常本身,而是错误出现的位置容易让人误判。因为 Backtrader 的回测日志全部正常打印出来,所以第一反应会怀疑分析器;实际上真正的异常发生在回测完成后,业务代码重新处理 mt5_result 时。
以后遇到类似问题,可以遵循一个简单原则:
先根据日志判断异常发生在“哪一步之后”,再缩小代码范围。
尤其是 Pandas 对象,看到 The truth value ... is ambiguous,第一时间全局搜索 if df、if series、and df、or df 这类布尔表达式。

鲲鹏昇腾开发者社区是面向全社会开放的“联接全球计算开发者,聚合华为+生态”的社区,内容涵盖鲲鹏、昇腾资源,帮助开发者快速获取所需的知识、经验、软件、工具、算力,支撑开发者易学、好用、成功,成为核心开发者。
更多推荐
 1
 0
- 0


 已为社区贡献1条内容

所有评论(0)